Berita IAI
Navigate to:
IAI Dorong Kepastian Pajak Insentif Berbasis Substansi dan Transformasi Digital
18 September 2026 - Siaran Pers
International Tax Conference 2026 menegaskan perlunya kebijakan pajak yang menjaga penerimaan negara sekaligus memperkuat daya saing investasi dan keberlanjutan.
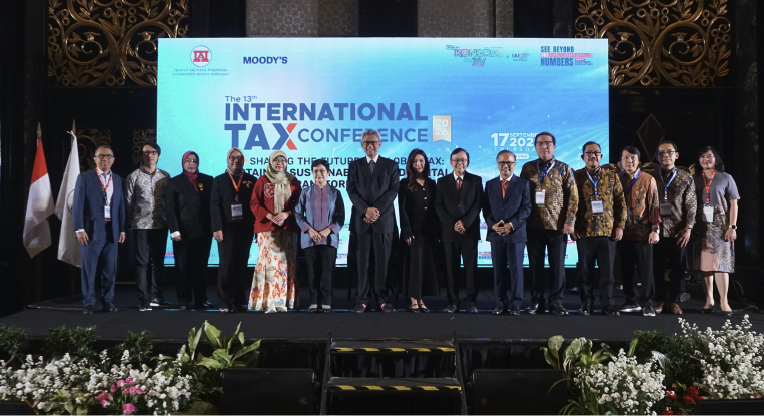
Bandung, 17 September 2026 - Indonesia perlu merespons perubahan arsitektur perpajakan global dengan menata ulang insentif agar semakin berbasis pada kegiatan ekonomi riil, memperkuat kepastian hukum bagi wajib pajak, dan mempercepat transformasi administrasi perpajakan yang ditopang tata kelola data yang kredibel. Arah strategis tersebut mengemuka dalam International Tax Conference (ITC) 2026 bertema Shaping the Future of Global Tax: Certainty, Sustainability, and Digital Transformation, yang berlangsung di Bandung, Jawa Barat. ITC ini merupakan acara ke-13 yang diselenggarakan oleh Kompartemen Akuntan Perpajakan (KAPj) Ikatan Akuntan Indonesia (IAI) didukung oleh Moody's.
ITC 2026 mempertemukan otoritas pajak, pelaku usaha, akuntan profesional, akademisi, penasihat pajak, dan mitra internasional. Keseluruhan acara ini diikuti oleh lebih dari 250 peserta, dengan pembicara dari dalam dan luar negeri. Pembahasan diarahkan pada empat isu yang saling terkait, yaitu dampak pajak minimum global terhadap insentif, pencegahan dan penyelesaian sengketa pajak lintas negara, peran kebijakan pajak dalam agenda keberlanjutan, serta pemanfaatan kecerdasan artifisial dan analitik data dalam administrasi perpajakan.
Ketua Dewan Pengurus Nasional IAI, Ardan Adiperdana, menyampaikan bahwa kepastian, keberlanjutan, dan transformasi digital harus bergerak secara bersamaan. Dunia usaha membutuhkan kepastian untuk berinvestasi dan mengambil keputusan secara bertanggung jawab, sementara pemerintah memerlukan kebijakan fiskal yang mendukung pembangunan berkelanjutan dan administrasi perpajakan yang efektif, tepercaya, serta responsif terhadap wajib pajak.
“Kebijakan pajak tidak lagi dapat dirumuskan hanya dari sudut pandang domestik atau untuk mengejar penerimaan jangka pendek. Indonesia memerlukan kerja sama internasional, koordinasi antarlembaga, serta dialog terbuka dengan dunia usaha dan profesi agar perubahan global menjadi peluang untuk memperkuat sistem perpajakan nasional,” ujar Ardan.
Pada kesempatan yang sama, Direktur Jenderal Pajak Bimo Wijayanto, dalam keynote speech-nya menempatkan target penerimaan pajak 2026 dalam konteks capaian dan tren pertumbuhan penerimaan beberapa tahun terakhir. Penerimaan pajak meningkat dari Rp1.277,5 triliun pada 2021 menjadi Rp1.917,6 triliun pada 2025. Menurutnya, tren tersebut mencerminkan basis pajak yang semakin luas, kepatuhan wajib pajak yang lebih kuat, serta fondasi ekonomi yang semakin tangguh.
“Capaian 2025 menjadi fondasi yang sangat penting untuk mencapai target 2026 yang lebih ambisius. Hal ini memerlukan pertumbuhan penerimaan yang kuat sepanjang tahun, didukung oleh digitalisasi yang berkelanjutan, penguatan administrasi perpajakan, dan perluasan basis pajak secara strategis. Direktorat Jenderal Pajak tetap berkomitmen mencapai target penerimaan sebesar Rp2.357,7 triliun, sekaligus memperkuat kepatuhan sukarela dan mendukung pertumbuhan ekonomi berkelanjutan,” ujar Bimo.
Penerapan pajak minimum global sebesar 15 persen bagi kelompok perusahaan multinasional yang memenuhi ambang batas pendapatan mengubah efektivitas insentif berbasis tarif rendah atau pembebasan pajak. Diskusi konferensi menekankan perlunya pergeseran menuju insentif yang mendorong substansi ekonomi, antara lain penciptaan lapangan kerja, investasi pada aset berwujud, pengembangan kompetensi, kegiatan vokasi, inovasi, dan aktivitas produktif lainnya yang memberikan nilai tambah bagi perekonomian Indonesia.
Director of Capacity Building International Bureau of Fiscal Documentation, Prof. Victor van Kommer, menekankan bahwa insentif pajak yang terlalu panjang dan saling tumpang tindih dapat menimbulkan celah pengawasan serta meningkatkan kompleksitas bagi otoritas maupun wajib pajak. Menurutnya, Indonesia perlu mengevaluasi insentif secara berkelanjutan, menyederhanakan kebijakan, dan memastikan setiap fasilitas menghasilkan manfaat ekonomi yang terukur.
Penataan insentif perlu dilakukan melalui evaluasi yang konsisten, transparan, dan berbasis hasil. Selain besaran fasilitas, pemerintah dan dunia usaha perlu memperhatikan dampaknya terhadap investasi, kesempatan kerja, ekspor, kemajuan teknologi, penerimaan negara, serta biaya kepatuhan. Pada saat yang sama, kualitas infrastruktur, ketersediaan talenta, stabilitas kebijakan, dan ketahanan rantai pasok semakin menentukan keputusan investasi, sehingga daya saing Indonesia tidak dapat hanya bergantung pada insentif pajak.
Konferensi juga menempatkan kepastian pajak sebagai bagian penting dari iklim investasi. Perbedaan interpretasi, pemeriksaan transfer pricing, dan sengketa lintas negara dapat menimbulkan biaya serta ketidakpastian yang besar. Karena itu, mekanisme pencegahan dan penyelesaian sengketa seperti Advance Pricing Agreement (APA) dan Mutual Agreement Procedure (MAP) perlu terus diperkuat agar memberikan prediktabilitas, mencegah pajak berganda, dan membangun hubungan yang lebih konstruktif antara otoritas dan wajib pajak.
Dalam konteks penerimaan negara, materi konferensi menunjukkan besarnya peluang pemanfaatan data untuk memperkuat kepatuhan perdagangan lintas batas. Paparan Moody's mengangkat risiko trade misinvoicing, anomali harga, serta penggunaan struktur perusahaan yang kompleks. Integrasi data perdagangan, kepemilikan manfaat, transaksi pihak berelasi, dan profil perusahaan dapat membantu otoritas memusatkan pengawasan pada risiko yang relevan sekaligus melindungi wajib pajak yang patuh.
Associate Director Risk Compliance and Intelligence Solutions ASEAN Moody's, Dominic Wong, menyampaikan bahwa analitik data memungkinkan otoritas menghubungkan informasi perusahaan, transaksi perdagangan, pola harga, dan kepemilikan manfaat untuk menemukan anomali yang sulit terlihat melalui pemeriksaan konvensional. Pendekatan berbasis risiko tersebut dapat meningkatkan ketepatan pengawasan, membantu menutup kebocoran penerimaan, dan mengarahkan sumber daya pada transaksi yang paling memerlukan perhatian.
Transformasi digital administrasi perpajakan membuka peluang untuk meningkatkan kualitas layanan, memperluas basis pajak, dan mendeteksi risiko secara lebih cepat. Namun, penggunaan kecerdasan artifisial, Big Data, faktur elektronik, dan pelaporan mendekati waktu nyata harus disertai kualitas data, perlindungan informasi, transparansi penggunaan algoritma, kemampuan sumber daya manusia, serta akuntabilitas yang jelas.
Dimensi keberlanjutan turut menjadi bagian dari reformasi perpajakan. Kebijakan pajak dan instrumen fiskal hijau dapat mendukung transisi menuju ekonomi rendah karbon, tetapi desainnya harus mempertimbangkan efektivitas lingkungan, dampak ekonomi, kesiapan dunia usaha, dan akuntabilitas atas hasil. Informasi berkualitas diperlukan untuk menghubungkan tujuan kebijakan, keputusan bisnis, dan kepercayaan publik.
Ardan menegaskan bahwa akuntan profesional memiliki posisi penting dalam keseluruhan agenda tersebut. Akuntan menghubungkan strategi bisnis dengan kepatuhan, mengolah data menjadi informasi yang dapat dipertanggungjawabkan, serta membantu organisasi memahami konsekuensi perpajakan dari setiap keputusan. Karena itu, integritas, kompetensi, dan kemampuan memberikan pertimbangan strategis harus terus diperkuat.
IAI berkomitmen meningkatkan kapasitas anggota, mengembangkan pengetahuan perpajakan yang relevan, dan menjadi mitra konstruktif bagi pemerintah, dunia usaha, akademisi, serta organisasi profesi di tingkat nasional dan internasional. Melalui konferensi yang telah didukung Moody's selama 13 tahun berturut-turut ini, IAI mendorong rekomendasi yang dapat ditindaklanjuti untuk membangun sistem perpajakan Indonesia yang memberikan kepastian, mendukung keberlanjutan, dan siap menghadapi masa depan digital.
Tentang IAI
Ikatan Akuntan Indonesia (IAI) adalah organisasi profesi akuntan yang menaungi seluruh akuntan di Indonesia yang tersebar di 34 provinsi. IAI merupakan anggota dan pendiri International Federation of Accountants (IFAC) dan ASEAN Federation of Accountants (AFA), serta associate member Chartered Accountants Worldwide (CAW).
Untuk menjaga integritas dan profesionalisme akuntan Indonesia, IAI menerbitkan Kode Etik Akuntan Indonesia. Sebagai standard setter, IAI menyusun dan menetapkan Standar Akuntansi Keuangan (SAK) yang berlaku di Indonesia.
Informasi lebih lanjut tentang IAI, kunjungi www.iaiglobal.or.id, atau email ke iai-info@iaiglobal.or.id
WA Official IAI: +628 111 055 141